Loading...
加拿大宣布三大楼市新规!将部分解除“海外买家禁令”!新房豁免! - 加拿大乐活网
在11月5日公布的2026预算案中,加拿大政府一次性推出三项楼市新政,事关海外买家禁令,解决住房供应端和买家的融资贷款问题。
具体如下:
新规一:延长住宅”外国买家禁令“至2029年1月1日,新建住宅豁免
在 11 月 5 日公布的加拿大联邦 2026 预算案中提到:联邦政府拟将外国购房禁令对新建住宅予以豁免,同时把现有住宅的购买限制再延长两年,至 2029 年 1 月 1 日。
这项调整,被视作联邦政府在保障住房可负担性、刺激新房供应之间寻找平衡的关键政策。
也就是说,如果提案落地,从明年起,外国买家可以在加拿大购置住宅,但仅限新建房源。
相关推荐
现行禁令原定到期时间为 2027 年 1 月 1 日。按照这份新提案,禁令约束范围将继续覆盖存量转售住宅,原有豁免条款维持不变;新建住宅则不再受该禁令限制。
预算文件写道:“这将有助于通过把绝大多数住宅市场留给加拿大人,保护住房可负担性,同时为新建住房供应引入更多投资。”
联邦政府表示,会继续支持各地方政府出台配套政策,应对住房市场压力,包括抑制投机行为,并且计划尽快提交相关立法、启动配套监管程序。
不过这份预算案,暂未明确新建住宅豁免的准入细则与正式生效日期。
这项住房可负担性政策于 2023 年 1 月 1 日正式生效,最初为期两年,2024 年初被延长至 2027 年 1 月 1 日。
按照现行规则,禁令一般禁止非加拿大居民在城市区域购买独立屋、公寓等住宅物业;加拿大公民、永久居民不受该禁令约束,同时设置了部分豁免通道,符合条件的临时居民及其他合格买家依旧可以购房。
该政策推出的背景,是加拿大住房市场在疫情初期回落之后快速反弹,房价与租金同步冲高。同一时期,联邦上调移民目标,全国人口增速大幅加快,外国买家禁令当时被用来抑制境外购房需求,保障本地居住者的住房获取机会。
温哥华民调机构 Research Co. 在 2025 年 4 月开展的全国调查显示,这项禁令当时获得广泛民意支持,76% 受访者支持该政策,13% 反对,11% 持不确定态度。
时至今日,市场对禁令的实际效果、是否继续保留的争议不断,当前住房行情、经济环境以及移民目标都已经发生变化。
不少开发商也提出担忧,禁令会影响新建住宅项目的融资能力。 本次提议延长禁令,是承接过去两年大多伦多、大温哥华地区开发商持续呼吁放宽限制的背景。
开发商认为,外国买家可以承接滞销公寓库存,同时提供预售阶段所需资金,支撑后续新一轮住宅项目开发。不少开发商还呼吁联邦政府,针对新建预售房源、高层住宅项目单独设置豁免,近几个月地产开发行业也提出诉求,希望禁令在 2027 年 1 月 1 日到期后不再续期。
开发商迫切推动政策调整,核心原因是新房去化困难。 Rennie2026 年秋季市场报告的数据显示,截至 2026 年 6 月底,区域内未售出新建公寓单位超过 14000 套,涵盖待建、在建以及已完工项目;2026 年上半年仅成交 1340 套新建公寓,创下区域历史新低。大多伦多和大温哥华的公寓开发商,越来越多地依靠批量收购的方式消化库存。
不难看出,这次政策调整,意在缓解开发商的库存压力。
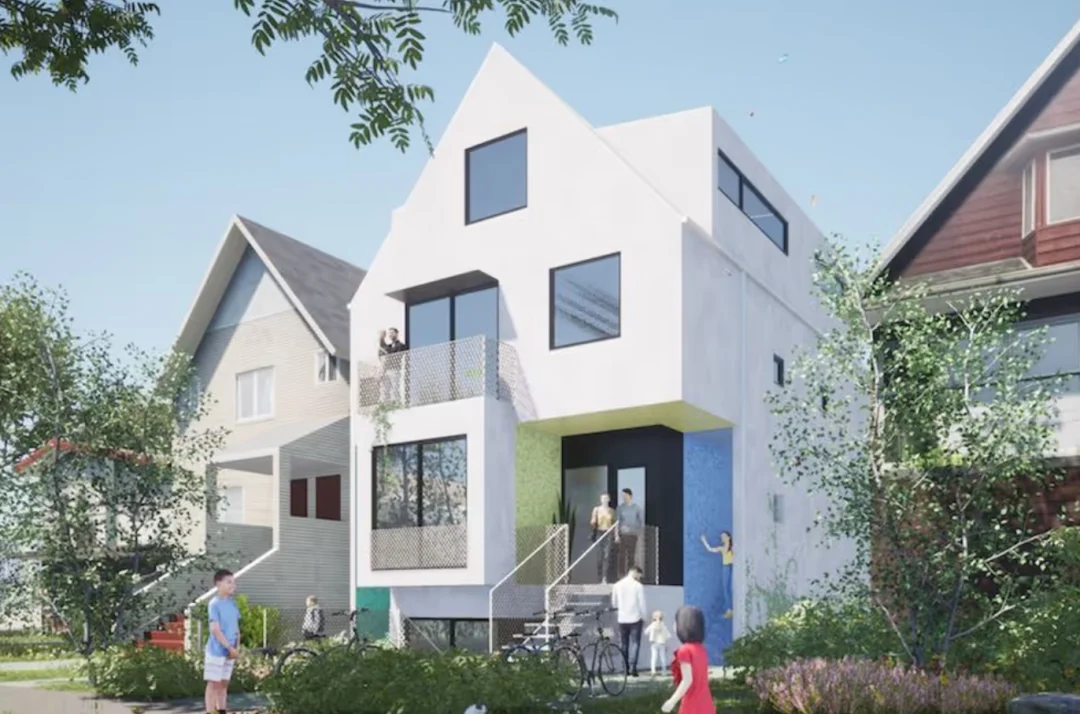
联邦政府计划取消符合条件的新建三户住宅和四户住宅的150万加元房产价值上限,以及业主必须居住在其中一套房屋的要求。
同时,私人按揭保险机构也将被允许为5至50套单元的多户住宅物业提供贷款保险。
这两项变化旨在帮助实现新建“缺失中间层”住房的建设,将适用于贷款机构在2027年2月1日或之后提交的按揭保险申请,目的是帮助小型建筑商获得更多住房融资。按揭保险可在借款人无法偿还贷款时保护贷款机构,同时也帮助借款人以更少的首付款获得融资。
一般来说,多户住宅是指包含多个独立住宅的小型住宅建筑或开发项目,每套住宅都有自己的厨房、浴室和起居空间。三户住宅包含三套住房,四户住宅包含四套住房。此类开发项目的单元可以并排布置、垂直堆叠或两者结合,通常位于小地块上,包括单户住宅用地。
预算提出,将可选按揭违约保险的房价上限从100万加元提高到150万加元。同时,当至少一名借款人为首次购房者,或房产为新建时,这些受保按揭可按最长30年还款。
按揭违约保险可在借款人无法偿还贷款时保护贷款机构免受损失。 当买家首付低于20%时通常必须购买保险,但贷款机构也可选择为首付20%或以上的合格按揭提供保险。预算中计划扩大的可选按揭违约保险适用于后一类情况。
目前,针对此类按揭的联邦保险规则一般将还款期限限制为25年,并要求房产价值低于100万加元。 联邦政府表示,扩大资格范围将促进贷款机构之间的竞争,并给予买家更多灵活性。
针对首付较低买家的类似变化已于2024年12月生效。此前的改革将高比例受保按揭的房价上限提高到150万加元,并扩大了首次购房者和新建房购买者获得30年还款期的机会。更高的上限也能更好地反映昂贵市场中的购房成本——尤其是在大温哥华地区和大多伦多地区,这些地区房价在疫情后的过去几年大幅上涨。
首付较高的借款人已经可以根据贷款机构的规则获得还款期更长的未受保按揭。新政策将扩大哪些按揭可以获得保险资格。将同一笔贷款从25年摊还到30年,通常会降低月供,但如果利率不变,总利息成本会增加。还款期限与按揭合同期不同,后者决定当前合同的有效时长。
预算还宣布了新规定,以改善公开可得的受保按揭利率信息,相关数据将由加拿大央行发布。
联邦政府表示,更及时、更详细的信息将帮助借款人比较不同报价,并找到更优交易。
另一项措施将赋予加拿大税务局法律权力,通过与按揭贷款机构和保险公司的协议提供收入核实服务。
联邦政府将在2027/2028财年起的三年内投入1300万加元,用于开发并测试该服务。初始阶段结束后,政府打算通过与行业的安排为该服务提供资金,目标是帮助贷款机构和保险公司更可靠地核实借款人收入,改善按揭申请处理流程,并减少欺诈。此外,还将与按揭行业及其他利益相关方进行咨询,讨论如何让受保按揭的提前还款罚金更容易理解和比较。当借款人在合同到期前还清或重新协商按揭,或超过允许的额外还款额度时,可能会产生这些费用。
以上这三项举措,试图解决市场库存去化问题、住房供应端融资问题以及买家贷款问题,至于效果如何,只能等实施之后看了。
未经允许不得转载:加拿大乐活网 »加拿大宣布三大楼市新规!将部分解除“海外买家禁令”!新房豁免!