7.5万个新工作、制造业四年新高:加拿大经济真的开始复苏了吗?
加拿大经济突然出现了一组相当亮眼的数据。
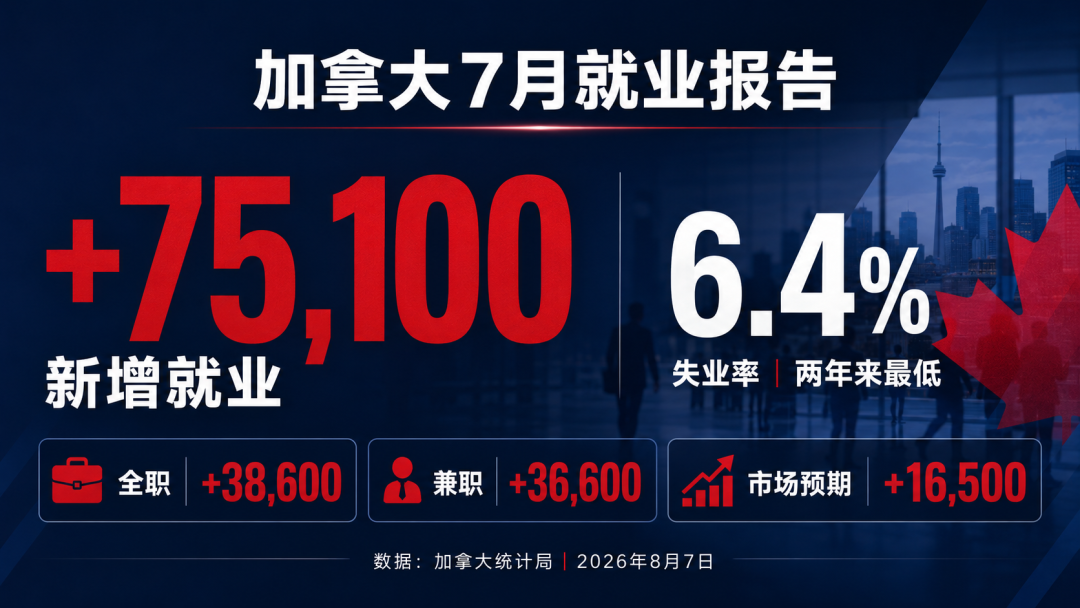
8月7日,加拿大公布7月份就业报告:全国新增7.51万个工作岗位,远远超过市场预期。
此前路透社调查的经济学家,预计加拿大7月只会增加1.65万个职位。实际数字是预期的四倍多。
失业率也从6.5%下降到6.4%,连续第三个月回落,降至2024年7月以来最低水平。
而就在三天前,加拿大制造业也刚刚传来一个好消息:
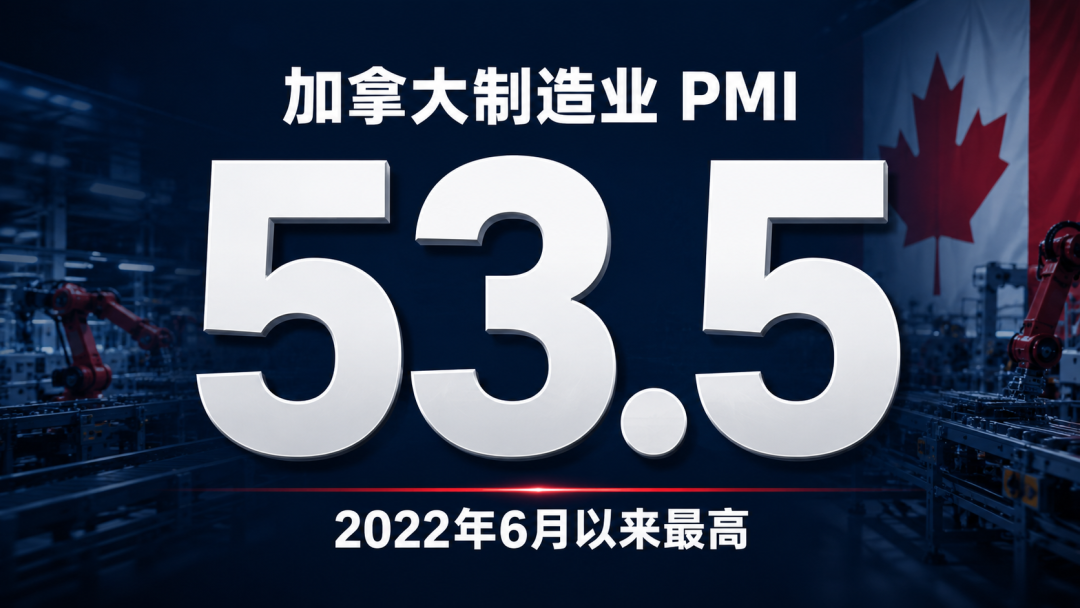
7月份制造业采购经理指数,也就是PMI,升至53.5,创下2022年6月以来最高水平。
再往前看,加拿大6月份还录得38.6亿加元商品贸易顺差,为四年来最高水平。
就业、制造业、贸易。
三个重要指标,几乎同时亮起了绿灯。
那么,一个越来越值得讨论的问题来了:
加拿大经济真的开始复苏了吗?
答案可能是:
加拿大经济确实比几个月前明显好转,但现在能够确认的,更多是“经济正在恢复”,还不是一轮已经得到确认的长期复苏。
真正的考验,才刚刚开始。
7.5万个新工作,确实是一份很强的就业报告
先看今天公布的数据。
根据加拿大统计局数据,7月份加拿大就业人数增加7.51万,其中全职岗位增加3.86万个,兼职岗位增加3.66万个。
更重要的是,就业增长主要来自私人部门。
批发和零售、金融和保险,以及专业、科学和技术服务,都是增长比较明显的行业。
过去三个月,加拿大累计增加了18.11万个工作岗位,已经超过今年年初的就业下滑幅度。
所以,7月份的数据不能简单归结为某一个行业或者政府招聘突然增加,它确实显示加拿大私人经济活动正在恢复。
就业市场正在变暖。
路透社8月7日报道后,加元一度上涨0.4%,升至接近八周高点。
但是,还有一个数字很值得注意。
加拿大永久雇员平均时薪同比增幅,从6月份的3.7%下降到7月份的3.0%,是2022年2月以来最低水平之一。
也就是说,加拿大现在出现了一个相当有意思的组合:
工作岗位突然增加,但工资上涨压力却在降温。
从加拿大央行的角度看,这可能是一个相对理想的情况。
经济在恢复,就业在增加,但工资暂时没有出现重新加速、进一步推高通胀的迹象。
不过,现在还不能因为一个月增加7.5万个工作,就判断加拿大已经进入强劲的就业周期。
《华尔街日报》指出,即使算上7月份这次大幅增长,加拿大2026年以来平均每个月的就业增长仍不到1万个。
所以7月份非常强,但它首先需要得到8月、9月数据的确认。
一次强劲反弹,和一个持续向上的趋势,是两回事。
更有意思的是,制造业几乎同时给出了相同信号
如果只有就业数据突然变好,我们还可以把它理解为一个月的波动。
问题是,加拿大制造业也在同步改善。
根据S&P Global公布并由路透社8月4日报道的数据,加拿大7月份制造业PMI从6月份的53.0升至53.5。
这是2022年6月以来最高水平,也是连续第七个月处于50以上的扩张区间。
而且,它并不是只有一个总指数上涨。
制造业生产指数从52.1升至52.6;
新订单指数从52.2升至53.5;
企业为了应付增加的工作量,也继续招聘员工、扩大产能。
换句话说,就业报告中看到的“企业开始增加人手”,在制造业调查中也能够找到呼应。
这让加拿大当前这一轮经济改善,比单纯一个就业数字更有说服力。
特别重要的是,推动制造业增长的主要动力来自国内。
此前高利率和需求疲弱,使不少企业削减库存、推迟采购。现在随着经济活动恢复,一部分企业重新补充库存,国内订单增加,工厂重新开动生产线。
所以,这一轮制造业改善至少有相当一部分,是发生在真实生产活动里的。
但问题恰恰也从这里开始。
工厂今天很忙,不等于企业相信三年以后
7月份PMI报告中最值得注意的,其实不是53.5这个数字。
而是另外两个方向完全不同的指标。
一方面,企业今天的订单越来越多;
另一方面,企业对未来的信心反而有所下降。
S&P Global表示,加拿大制造业国际需求仍然疲弱,美国关税和高度不确定的地缘政治环境,使企业难以判断现在的增长能够维持多久。
与此同时,美国关税以及中东局势推高的能源和运输成本,正在继续增加企业成本。
7月份加拿大制造业投入价格指数达到68.3,是2022年7月以来最高。
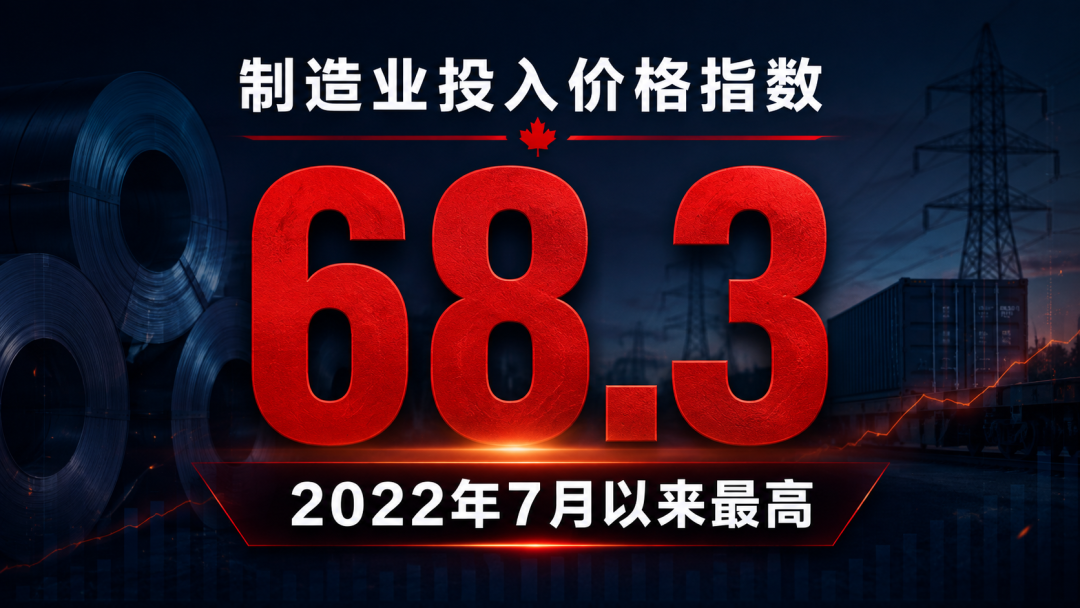
代表企业未来产出预期的指数,则从55.7下降到55.4,创3月份以来最低。
这就出现了加拿大经济目前最值得注意的一个反差:
企业越来越忙,却没有因此变得越来越放心。
原因其实并不复杂。
假设安大略一家汽车零部件企业,今年突然多接到了20%的订单。
它当然需要增加班次,甚至多招一些员工。
但如果这家企业不知道半年后美国关税是多少,不知道客户下一份合同还会不会继续放在加拿大,也不知道钢材、能源和运输价格会涨到什么程度,那么它可能愿意多招20个人,却未必愿意花5000万加元建设一座新厂。
这两种决定完全不同。
订单决定企业今天要不要开工,确定性决定企业明天敢不敢投资。
这也是为什么就业增加和企业谨慎,可以同时存在。
第三个好消息来自贸易,但同样需要看结构
这一周加拿大还有一个容易被忽略的好消息。
根据路透社8月4日援引加拿大统计局的数据,加拿大6月份商品贸易顺差达到38.6亿加元,高于市场预期的30亿加元,也是四年来最高水平。
出口环比增长0.4%,进口增长0.2%。
如果只看表面,这似乎进一步证明加拿大出口正在恢复。
但数据里面还有几个重要细节。
首先,加元6月份明显走弱,因此以加元计算的进口和出口金额都被抬高。
其次,出口增长很大程度来自金属和矿产品,该类别出口一个月上涨16.5%;与此同时,能源出口由于价格下降,反而减少了10%。
不过,这份报告也有一个真正值得肯定的地方:
剔除价格变化以后,加拿大出口实际数量增加1.1%,进口实际数量则下降1.5%。
所以,这一次贸易顺差不能简单说成是汇率或者价格制造出来的。
加拿大确实出口了更多商品。
问题仍然在于结构。
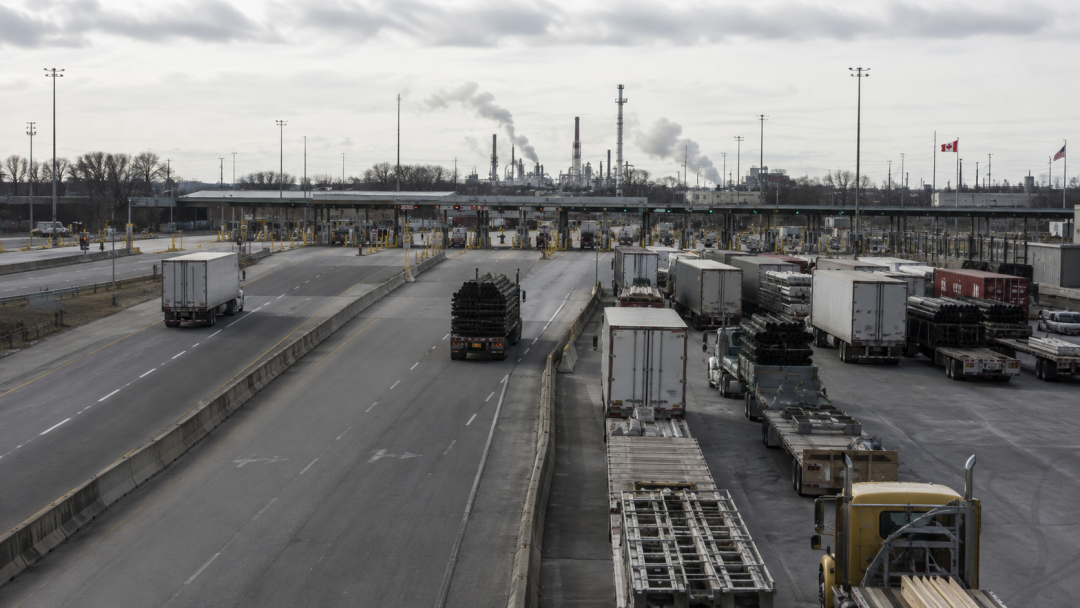
6月份,加拿大69.5%的商品出口仍然流向美国。
几十年来,加拿大汽车、钢铁、铝、木材、机械等制造业形成的,是一个以美国市场为中心的南北供应链。
工厂在哪里,铁路怎么修,高速公路通向哪里,仓库如何布局,产品采用什么标准,最大的客户是谁——这些都不是换一个出口目的地就能够迅速改变的。
因此,贸易数据改善是真实的。
但加拿大要摆脱对美国市场的结构性依赖,仍然需要很多年。
就在强劲就业数据公布当天,又出现了一份“没那么乐观”的报告
8月7日还有一个很有意思的数据。
加拿大Ivey采购经理指数也在当天公布。
结果显示,7月份经季节调整后的Ivey PMI从56.2下降到55.1,创四个月最低。
就业分项从53.6下降到52.2;
价格指数却从73.7继续升至75.5。
路透社8月7日报道称,这意味着加拿大整体经济活动仍在扩张,但扩张速度有所放缓,同时成本压力继续上升。
这与7.5万个新增工作矛盾吗?
其实并不矛盾。
就业报告告诉我们,7月份企业实际增加了多少工作人员;
采购经理调查更多反映企业当前经营活动、采购、成本和未来判断正在往哪个方向移动。
把这些数据放在一起,反而能看到一个更加完整的加拿大经济:
经济正在恢复,但恢复得并不均匀;企业正在招聘,但仍然谨慎;国内需求开始回暖,但外部环境依然充满不确定性。
这可能才是加拿大目前真正所处的位置。
加拿大现在需要等待三个“确认”
所以,今天这7.5万个新增工作当然是好消息。
甚至可以说,这是今年以来加拿大经济最令人鼓舞的数据之一。
但如果要判断加拿大是否真正走出过去两年的低增长状态,还需要等待三个确认。
第一个,是出口订单能不能稳定。
国内四千多万人口,可以推动一轮库存回补和消费恢复,却很难长期支撑加拿大庞大的汽车、机械、金属、木材和航空航天产业。
加拿大制造业最终还是需要世界市场。
第二个,是成本压力能不能下降。
如果销售额上涨10%,钢材、能源、运输和零部件成本也同时上涨,企业产量增加并不意味着利润增加。
利润没有改善,投资就很难真正启动。
第三个,也是最重要的:
企业会不会开始重新为未来投资。
招聘员工是一种相对短期的决定。
购买设备、建设厂房、扩大生产能力,则意味着企业相信未来三年、五年甚至十年的市场。
这才是衡量真正复苏最重要的指标。
因此,与其问加拿大8月份还能不能再增加7万个工作,不如观察另外一个问题:
加拿大企业会不会把今天增加的订单、就业和出口,真正转化为明天的资本投资和生产率增长?
如果答案是肯定的,那么2026年夏天这一连串数据——7.5万个新增工作、四年来最高的制造业PMI、接近四年高位的商品贸易顺差——可能真的会成为加拿大经济走出低谷的转折点。
如果企业仍然不敢投资,那么这轮改善更可能只是一次强劲反弹,而不是一个新的增长周期。
现在至少可以确认一件事:
加拿大经济没有此前担心的那么脆弱。
但真正的复苏,从来不是工厂这个月有多忙,也不是就业报告一个月增加了多少人。
真正的复苏,是企业开始相信:
今天增加的订单,明天不会突然消失。
而加拿大现在最需要恢复的,正是这种确定性。
