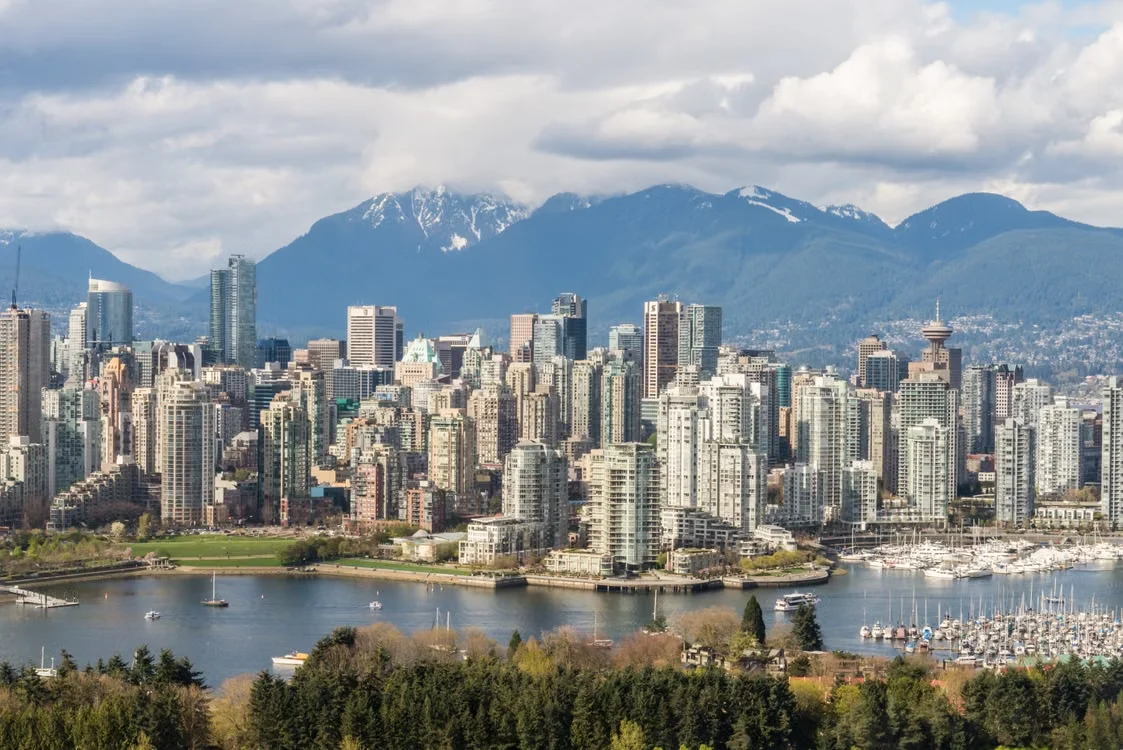
图片:pexels Luke Lawreszu
鉴于加拿大各大城市仍有数千套未售出的公寓,人们很容易产生一种印象,即正在建设的公寓数量过多。但事实上,主要城市未来公寓单位的储备已告枯竭。
如果贷款政策不发生重大改变,只需几年时间,购房者就将面临住房供应短缺和购房负担能力进一步恶化的局面。贷款行业和政府需要调整政策,使行业能够减少对公寓楼花预售的依赖,并疏通项目储备渠道。
目前,大多伦多-汉密尔顿(金马蹄)地区约有5,000套未售出的新公寓单位。大温哥华地区未售出的新公寓单位数量也大致相当,且这两个市场的二手公寓交易量均较为低迷。不过,公寓房价正在下跌。据加拿大帝国商业银行(CIBC)市场部门经济学家塔尔(Benjamin Tal)称,公寓房价下跌到足以消化库存只是时间问题。
鉴于公寓建设周期较长,关注未来供应情况更为重要。2026年上半年,多伦多市仅有156套公寓单位开工建设。请注意,这里指的是“公寓单位”,而非整栋楼。据房地产研究公司 Urbanation数据显示,今年上半年,大多伦多-汉密尔顿地区没有一个新公寓项目启动预售流程。
加拿大房贷和住房公司(CMHC)警告称,多伦多地区的住房建设速度呈断崖式下降趋势,而非加速建设以提高住房可负担性。该机构表示,在温哥华地区,公寓建设疲软对长期住房可负担性构成了日益加剧的风险。
许多开发商转向了建设租赁公寓,但总体建设量仍显不足。尽管人口增速放缓,但数量仍在增长,且租房者以及与父母同住的年轻成年人存在大量积压需求。
问题的症结在于加拿大独特的融资模式。贷款机构通常要求开发商在获得融资前预售70%至80%的公寓单位楼花——小投资者支付定金,并同意在数年后项目竣工时购买这些单位。
与其他国家相比,这种高比例的预售楼花现象实属罕见。自20世纪90年代多伦多房地产市场崩盘后,贷款机构为降低风险,采取高比例预售模式,此后便在加拿大成为常态。在市场上涨时期,该体系运转良好:小投资者争相抢购预售楼花,随后转售给刚需用户以获利。但如今,随着利率上升和房价下跌,没有人再青睐预售楼花,导致市场陷入僵局。
加拿大对小投资者预售的机制扭曲了市场。这些小投资者更青睐小型公寓单位的经济效益,导致“鸽子笼”供应过剩。目前,正是这些小型公寓单位大多滞销,因为它们不符合许多买家的需求。
贷款机构、开发商和政府需要通力合作,建立一种新的融资模式。 比如启用“先行投入建房”(on spec),意味着政府和开发商在还没有确定买家或客户的情况下先行投入建设,承担市场风险,在完工后通过售卖单位获得回报。这种模式在世界各地都很常见,我们最好两种融资模式同时推进。
尽管贷款机构不愿承担更多风险,但若想继续留在市场上,就需要展现灵活性。小型开发商未必都能挺过这轮房市低迷期,且可能不适合先投资模式,但资金实力较强的开发商则有望分一大杯羹。
靠政府融资可能仅是整体方案中的一小部分。加拿大住房与房贷公司(CMHC)目前为专门建造的出租公寓提供融资,在推动公寓,特别是适合家庭居住的较大公寓的建设方面,或许能发挥有限的作用。延长安大略省新房临时 HST 退税政策也将有所帮助。商业养老基金和房地产投资信托基金(REITs)等机构投资者,同样可以成为融资来源。
为改善住房可负担性,政府不应试图收购未售出的公寓单位——相反,应着力简化新建项目的开发流程。市政当局应降低昂贵的开发费,并简化新项目的审批流程。如果能提供更快、更可靠的项目竣工途径,将吸引更多投资者进入市场。
未售出的公寓单位过剩状况不会永远持续下去。政府不应只顾清理当前市场,而应着眼未来,确保建立一套完善的融资体系,以推动未来几年的住房建设。
如果缺乏更多在建公寓项目,在不久的将来,加拿大的住房可负担性危机必将进一步恶化。
编注:以上是加拿大全国发行的最大日报——《环球邮报》发表的社论。大中网编译。
