美联储刚刚宣布加息 25 个基点,将基准利率上调至 3.75%-4.00%,同时释放信号,未来数月或将继续加息。
这是美联储三年来首次加息。
据《环球邮报》(The Globe and Mail)报道,尽管特朗普政府曾承诺在任期内压低物价,但多重因素叠加推高通胀:全球进口关税、美伊冲突引发的能源冲击,再加上人工智能热潮带来的资本支出,物价压力持续居高不下。
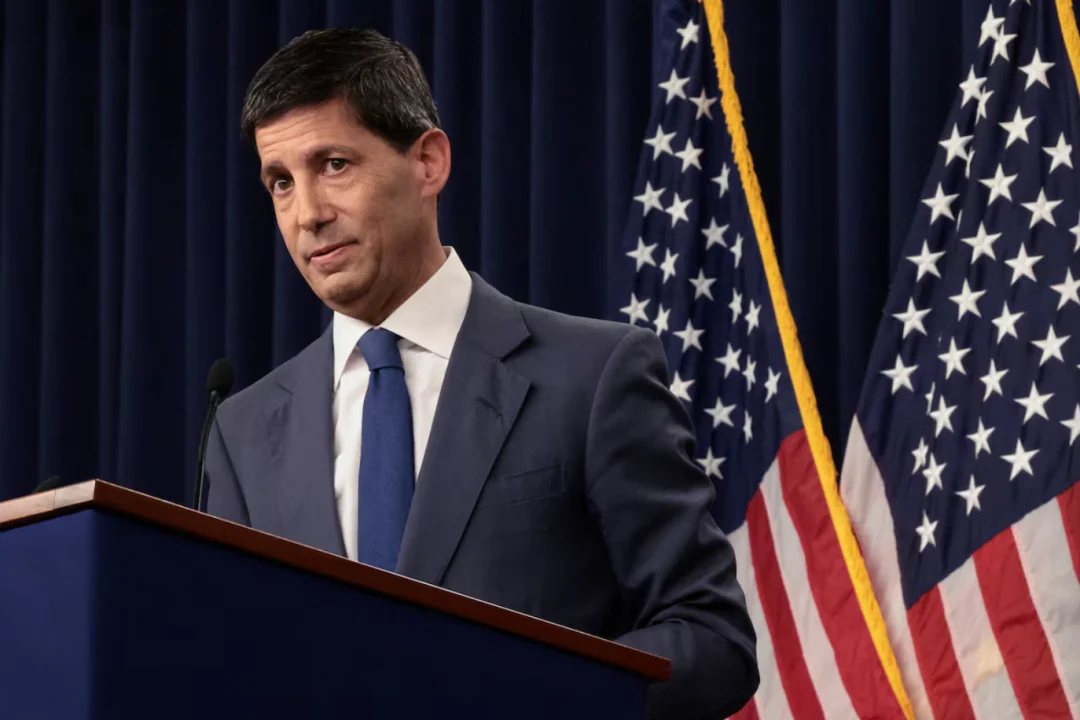
图自:The global and mail
因此,美联储决定将基准隔夜利率上调 0.25 个百分点,至 3.75% 至 4.00% 区间。
最新政策预测显示,18 位政策制定者当中,有 16 人预计今年年底前至少还会再加息 0.25 个百分点,仅有两位官员认为利率将会维持不变。
这是新任美联储主席凯文・沃什上任后的首次政策转向。此前市场普遍预期他会选择降息。
与之相反,美联储最新政策声明与经济预测显示,央行计划在明年继续收紧货币政策,政策利率将于今年年底升至 4.00% 至 4.25% 区间,并在 2027 年底维持在该水平。
美联储在声明中表示:“本次政策调整,将助力经济更快回归委员会设定的 2% 通胀目标。”
那么美联储加息,对加拿大民众的抵押贷款利率会带来哪些影响?
美联储与加拿大央行虽然都是独立央行,但身处高度一体化的资本市场。美联储加息,通常会带动美国国债收益率上行。 加拿大国债收益率和美国国债收益率高度联动,美国加息往往会推高加拿大国债收益率。
这一点十分关键,加拿大固定抵押贷款利率以加拿大国债收益率为定价基准,尤其参考五年期国债收益率。国债收益率上行时,贷款机构会把成本转嫁给借款人,固定利率随之走高。早在美联储本次决议落地之前,9 月开始的国债收益率上行压力,就已经推动加拿大各地固定抵押贷款利率上涨。
浮动抵押贷款利率则挂钩加拿大央行隔夜贷款利率,一般较少受到美联储政策直接影响,除非大范围通胀或货币层面的压力,倒逼加拿大央行出手调整政策。
加拿大央行会跟着加息吗?
两周前,加拿大央行宣布维持政策利率不变。市场将这一决议解读为:央行仍在密切观察通胀与全球利率走势,再做出后续判断。
加拿大经济增长放缓、劳动力市场趋于平稳,通胀正逐步向 2% 目标回落,这也让加拿大央行采取了比美联储更为审慎的政策路径。
2026 年美国经济展现出更强韧性,但持续的通胀压力促使美联储考虑进一步收紧货币政策。本次 25 个基点加息,进一步拉大了美加两国政策利率的差距。
在美国利率上行、加拿大利率维持不变的环境下,加元或将承压。加元贬值会抬升进口成本,继而推高国内通胀,迫使加拿大央行采取比原本计划更为偏鹰派的货币政策。
也就是说,美国加息了,加拿大央行面临的加息压力也就更大了。
而这会直接作用于加拿大抵押贷款借款人:受国债收益率上行压力影响,固定利率存在上涨可能;加拿大央行最终或将应对由汇率引发的通胀问题。
早在美联储正式公布决议前,市场就已经将货币政策收紧的预期计入定价,加拿大国债收益率已经攀升至高位。
此外,美联储本次加息时点,也会让打算锁定固定利率的加拿大借款人倍感紧迫。若加息后利率持续上行,未来几周固定抵押贷款利率或将小幅走高;反之,如果债券市场趋于平稳,利率则可能面临下行压力。
浮动利率短期受到的冲击相对有限,但借款人务必持续关注加拿大央行下一次利率公告,以此判断后续利率走向。
信息源:The global and mail 等
