说到这个问题,小编真的是不能再感同身受了,想起二十几年前刚随父母来温哥华的时候,身边很多老移民都说,落地温哥华,安排好人生三件套,便万事无忧:家庭医生、房子,理财规划。
前面两者其实都不算难,家庭医生会说中文的就行,房子喜不喜欢一看便知,唯独最后一个,加拿大的基金种类成百上千,加拿大的金融体系又和国内完全不同。又因为语言的问题,所以能够接触了解投资产品的渠道其实非常有限。所以很多人的第一站,就是银行,哪怕现在也是。
基本流程都是预约银行的客户经理,再由客户经理根据自己的情况推荐一些基金产品。也正因为如此,很多华人第一次接触加拿大基金,听到最多的是——Mutual Fund,互惠基金。就在前两天和一位朋友聊天,他提到自己的父亲已经来到温哥华20多年了,最近开始规划退休生活重新安排了一下自己的资产。于是老人家去了银行,在客户经理的介绍下购买了一只基金。朋友后来问父亲:
朋友: “你买的是啥类型的基金啊?”
老父亲:“不知道啊,客户经理推荐的,就说这个好。”
朋友:“那这个基金主要投资啥的呀?”
老父亲:“就说是什么都有,具体我也不是特别清楚,说这个好就买了。”
朋友 “那收益从哪里来啊?每月派息吗?还是不卖出就没有?”
老父亲:“那肯定是卖了之后才有啊,哪有每个月给你的。”
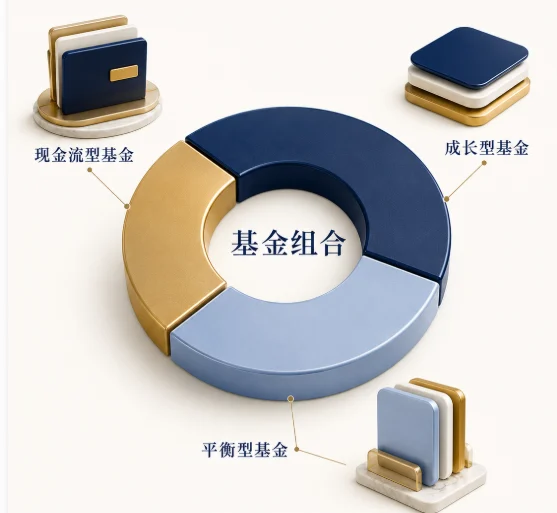
听完以后,一下子把小编的拉回到20多年前,当初小编的父母也是这样的,其实这并不是一个个例,也不是因为大家不重视投资,而是因为加拿大的基金市场本身就非常庞大。比如有股票基金、债券基金、私募基金、平衡型基金、房地产抵押贷款基金等等,有的是医疗板块,有的是科技板块,还有华人热衷的房地产板块,不同类型的基金,自然收益和风险都不一样。有的基金是每月派息,有的不派息,只有等到卖出那一刻才知道是否真正盈利。
所以真正到了自己选择基金的时候,很多人还是会“抓瞎”。有的退休人士,以及高净值家庭则倾向一些稳定,每个月有正向现金流的,有的年轻人喜欢激进一些的,反正还年轻还有的是时间和机会。那在我们从那么多种类里,选择哪个基金,以及要不要买到底应该看什么?
回报率吗?去年赚了8%,另一只赚了10%,是不是10%的就一定更好?
当然不是,要看这10%的盈利来自于什么,有些基金投资股票,收益来自企业成长以及股价变化;有些基金持有债券,主要依靠利息产生收益;还有一些房地产抵押贷款基金,则通过持有房地产抵押贷款等债权资产,以贷款利息作为主要收益来源。同样都叫“基金”,但风险都一样,基金所投向的地方和板块不一样,赚取的回报方式自然不同。
所以应该先了解清楚:我的钱投到了这个基金它靠什么产生收益?我要怎么来查看?